Que prévoyait le gel des cotisations en 2026 ?
La loi de financement de la Sécurité sociale pour 2026, publiée le 30 décembre 2025, prévoyait que les cotisations de mutuelle ne dépassent pas leur niveau de 2025. Cette règle devait s’appliquer pendant toute l’année 2026. La loi prévoyait aussi une taxe de 2,05 % à payer par les complémentaires sur les cotisations concernées.
Cette mesure visait à éviter que les complémentaires répercutent cette taxe sur les assurés en augmentant leur cotisation.
Le calendrier a compliqué l’application de la règle : les tarifs de 2026 avaient déjà été fixés avant la promulgation de la loi, fin décembre 2025. Certains assurés avaient donc déjà reçu leur échéancier lorsque le gel a été adopté. La loi ne prévoyait pas de remboursement automatique pour les assurés et ne précisait pas non plus comment traiter les sommes déjà prélevées après l’envoi des échéanciers.
Pourquoi le gel des cotisations a-t-il été annulé ?
Le gel des cotisations des mutuelles a été annulé le 24 octobre 2026 car le Conseil constitutionnel l'a trouvé trop strict. Cette interdiction empêchait toute hausse de tarif, même si les dépenses des complémentaires augmentaient pour d'autres raisons que la nouvelle taxe instauré par le gouvernement aux mutuelles.
Depuis cette date, le plafond légal fixé au niveau des cotisations de 2025 ne s’applique plus. La décision ne fixe pas de nouveaux tarifs et n’impose pas de hausse générale. Elle ne signifie pas non plus que toutes les hausses facturées en 2026 étaient justifiées : elle concerne la règle générale, pas la situation de chaque contrat.
Cette décision ne permettra donc pas un remboursement de la différence des cotisations payés en 2026 par rapport aux cotisations de 2025.
Que prévoit le projet pour les cotisations en 2027 ?
Le projet de loi de financement de la Sécurité sociale pour 2027, déposé le 1er octobre 2026, propose de maintenir en 2027 la contribution de 2,05 % payée par les complémentaires. En revanche, il ne prévoit pas de rétablir le gel des cotisations.
Au 5 novembre 2026, cette mesure est encore à l’état de projet : elle n’a pas été définitivement adoptée, alors que les mutuelles ont commencé à envoyer leurs échéanciers des cotisations pour 2027.
Que faire si votre cotisation a changé en 2027?
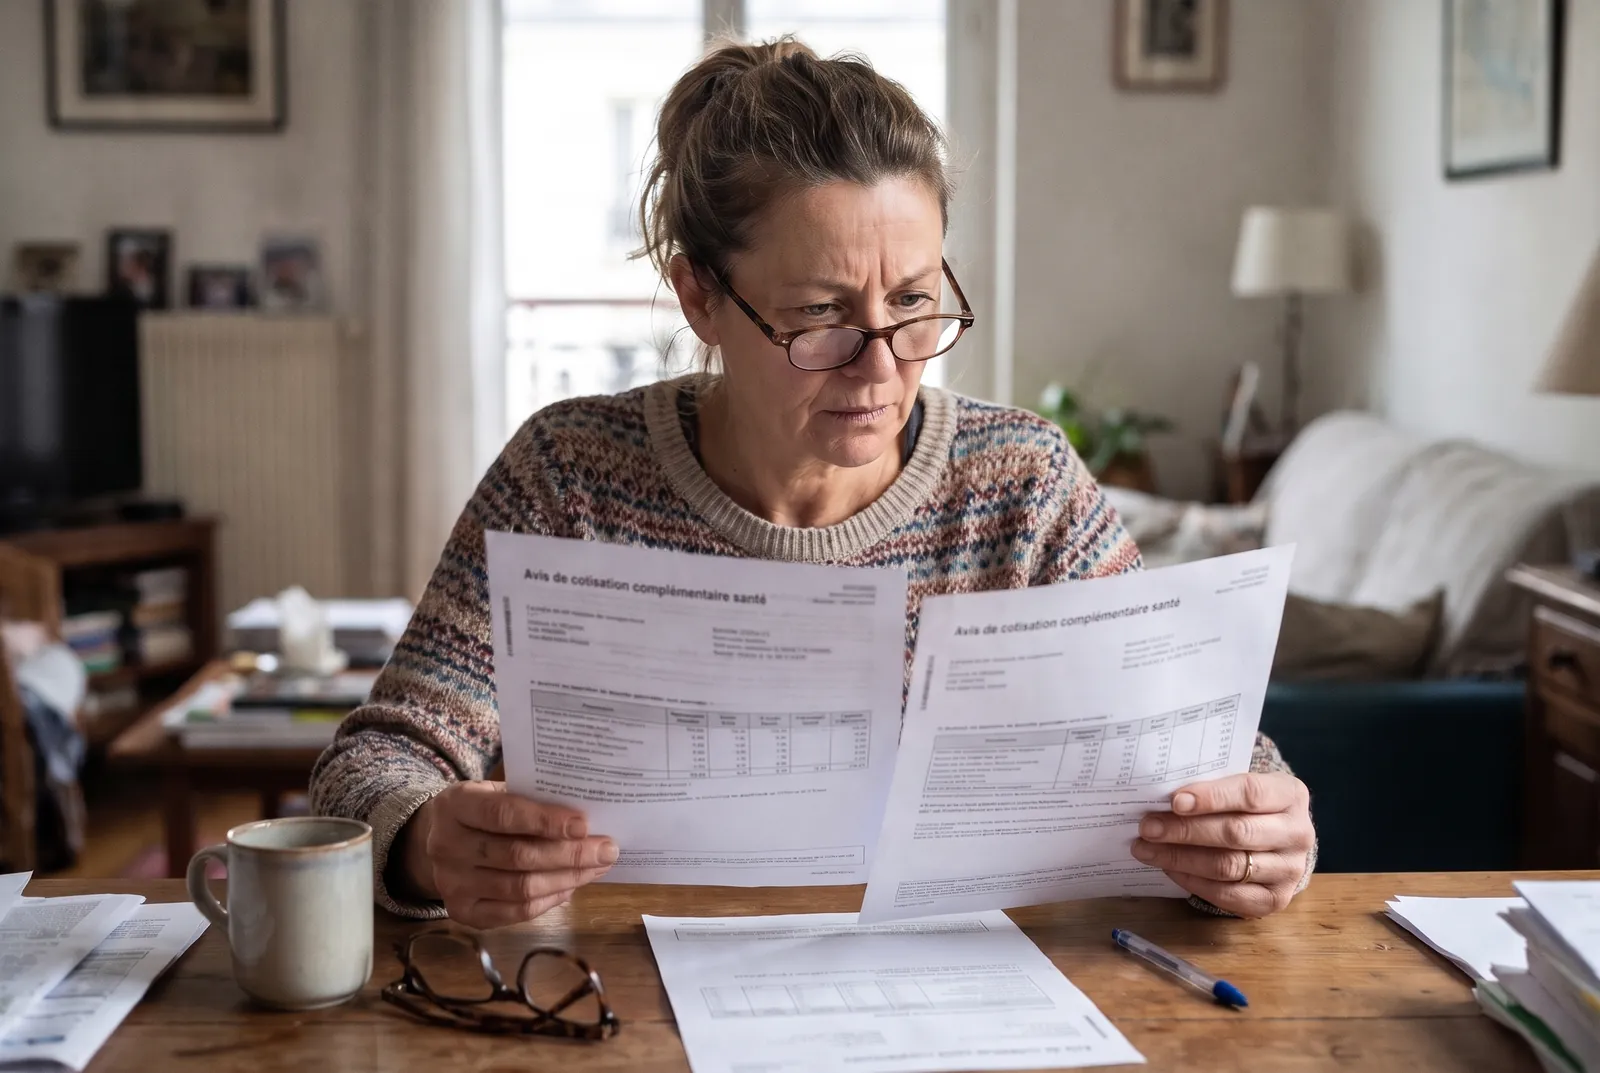
1. Comparez vos échéanciers
Comparez le montant demandé en 2026 avec celui de 2025. Vérifiez aussi si vos garanties ou le nombre de personnes couvertes ont changé. Si vous ne comprenez pas la différence, demandez une explication écrite à l’organisme qui gère votre contrat.
2. Comparez le prix et les remboursements
Ne regardez pas seulement le montant mensuel. Vérifiez aussi les remboursements prévus pour les soins dont vous avez besoin. Si votre contrat a plus d’un an, vous pouvez le résilier à tout moment, sans frais ni motif.
Que propose Santiane ?
Nous comparons des offres de mutuelle santé et vous aidons à faire votre choix. Selon les contrats disponibles, vous pouvez notamment trouver différents niveaux de garanties et des contrats que vous pouvez résilier à tout moment après un an, sans frais ni motif.